ҚАРЫЗ ЖҮКТЕМЕСІН АЗАЙТУДЫҢ ЗАҢДЫ ЖОЛЫ
 Қазіргі таңда азаматтардың қаржылық сауаттылығын арттыру және қарыз жүктемесін азайту мәселесі өзекті болып отыр. Осы мақсатта Қазақстанда жеке тұлғалардың банкроттығы институты енгізіліп, борышкерлерге қалыптасқан қаржылық қиындықтан заң аясында шығуға мүмкіндік беретін тетік қалыптасты.
Жеке тұлғаның банкроттығы – азамат өз міндеттемелері бойынша қарыздарын өтеуге мүмкіндігі болмаған жағдайда қолданылатын заңды рәсім. Оның негізгі мақсаты – борышкердің қаржылық жағдайын реттеу, қарыз жүктемесін азайту және азаматқа қаржылық тұрғыдан қайта аяққа тұруға мүмкіндік беру.
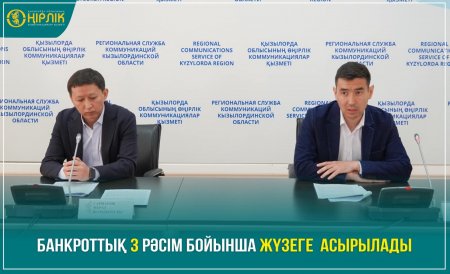
Қазақстан заңнамасына сәйкес жеке тұлғалардың банкроттығы үш рәсім арқылы жүзеге асырылады. Олар – соттан тыс банкроттық, сот арқылы банкроттық және төлем қабілеттілігін қалпына келтіру рәсімі.
Соттан тыс банкроттық рәсімі негізінен банктер, микроқаржы ұйымдары және коллекторлық агенттіктер алдындағы қарыздары бар азаматтарға арналған. Бұл рәсімді қолдану үшін заңда белгіленген бірқатар талаптар сақталуы қажет. Атап айтқанда, азаматтың қарызын өтеу мерзімі өтіп кетуі, белгіленген кезең ішінде төлем жасалмауы және оның атына тіркелген мүліктің болмауы сияқты жағдайлар ескеріледі. Сонымен қатар, берешекті өндіріп алу бойынша тиісті шаралардың жүргізілгені де назарға алынады.
Соттан тыс банкроттық рәсімі азаматтың қатысуынсыз, электронды түрде жүргізіледі. Бұл ретте борышкер өзіне қойылатын талаптарға сәйкестігін алдын ала тексеріп, өтініш беруге құқылы.
Ал азаматтың мүлкі болған немесе қарызы соттан тыс банкроттық рәсіміне қойылатын талаптарға сәйкес келмеген жағдайда, сот арқылы банкроттық рәсімі қолданылуы мүмкін. Мұндай жағдайда азаматтың қаржылық жағдайы жан-жақты қаралып, оның мүлкі мен міндеттемелері есепке алынады. Сот рәсімі барысында борышкердің кредиторлар алдындағы міндеттемелерін заң шеңберінде реттеу мәселесі шешіледі.
Бұдан бөлек, азаматтың тұрақты табысы болған жағдайда төлем қабілеттілігін қалпына келтіру рәсімі қолданылуы мүмкін. Бұл тетік банкроттық рәсімінен өзгеше. Оның негізгі мақсаты – азаматты банкрот деп танымай, қарыздарын белгілі бір мерзім ішінде өтеуге мүмкіндік беру. Яғни борышкердің табысы мен қаржылық мүмкіндігі ескеріле отырып, қарызды өтеудің жеке жоспары жасалады.
Дегенмен банкроттық рәсімін қолдану туралы шешім қабылдамас бұрын оның құқықтық салдарын мұқият зерделеген жөн. Себебі банкроттыққа байланысты азаматқа белгілі бір шектеулер қойылуы мүмкін. Сондықтан әрбір азамат өзінің нақты қаржылық жағдайын бағалап, заң талаптарына сәйкес келетін рәсімді таңдауы қажет.
Қаржылық қиындыққа тап болған азамат үшін ең бастысы – қарыз мәселесін елемей қоймай, оны заңды жолмен шешуге әрекет жасау. Банкроттық рәсімі қарыздан құтылудың жай ғана тәсілі емес, азаматтың қаржылық жағдайын реттеуге бағытталған заңнамалық мүмкіндік. Сондықтан бұл тетікті пайдаланбас бұрын оның барлық талаптары мен салдарын түсініп, жауапты шешім қабылдау маңызды.
Н. БАҚЫРАН